Chuẩn hóa hợp đồng và quản trị nội bộ cho doanh nghiệp lữ hành
Justix đã rà soát, soạn thảo hợp đồng lữ hành, phiếu xác nhận dịch vụ khách lẻ, quy chế tài chính và quy chế lương thưởng cho một doanh nghiệp du lịch tại Việt Nam. Bộ tài liệu gắn trách nhiệm với khách hàng, điều kiện hoàn hủy tour và xử lý visa với cơ chế phê duyệt chi, đối soát và quản lý nhân sự trong doanh nghiệp.
Lĩnh vực
Doanh nghiệp và Quản trị
Năm
2026
Khách hàng
Doanh nghiệp lữ hành 20 năm hoạt động
Cập nhật
31/10/2026
Mẫu giao dịch với khách hàng
02
Quy chế nội bộ về tài chính và lương thưởng đã được xây dựng, chỉnh lý
02
Phụ lục hợp đồng về chương trình du lịch, danh sách khách và quy định visa
03
01Bối cảnh
Khách hàng là doanh nghiệp kinh doanh dịch vụ du lịch, trực tiếp giao kết với khách và phối hợp với nhiều nhà cung cấp để tổ chức chương trình. Một đơn dịch vụ có thể liên quan đồng thời đến vé máy bay, lưu trú, hướng dẫn viên, visa và các khoản chi phát sinh trong hành trình.
Nhu cầu đặt ra là làm rõ cam kết với khách hàng, đồng thời thống nhất cách xử lý bên trong doanh nghiệp. Khi khách thay đổi lịch đi hoặc một dịch vụ phải hủy, bộ phận kinh doanh cần xác định quyền lợi của khách; bộ phận điều hành cần làm việc với nhà cung cấp; kế toán cần có căn cứ đối soát và thanh toán.
Justix tiếp cận công việc từ mối liên hệ giữa hợp đồng kinh doanh và quy định nội bộ. Tên doanh nghiệp, thông tin giao dịch và các chi tiết nhận diện khách hàng được lược bỏ trong bài viết để bảo mật.
02Vấn đề pháp lý
Vấn đề đầu tiên là trách nhiệm tài chính khi chương trình thay đổi hoặc chấm dứt. Khoản đặt cọc, giá trị dịch vụ đã sử dụng, chi phí không hoàn lại, tiền phạt và bồi thường phải có căn cứ riêng, tránh thu trùng cho cùng một sự kiện. Nội dung hợp đồng cũng cần đáp ứng yêu cầu của Điều 39 Luật Du lịch và giới hạn đối với điều khoản bất lợi cho người tiêu dùng theo Luật Bảo vệ quyền lợi người tiêu dùng.
Vấn đề tiếp theo là phân định nguyên nhân. Khách chủ động hủy, doanh nghiệp thay đổi dịch vụ, visa chậm và hãng bay đổi lịch cần được xem xét theo từng tình huống. Việc viện dẫn bất khả kháng phải dựa trên điều kiện luật định và ảnh hưởng thực tế đến nghĩa vụ, theo Bộ luật Dân sự.
Trong nội bộ, các câu hỏi cần được giải quyết gồm: ai có quyền duyệt khoản chi, hồ sơ nào chứng minh chi phí tour, cách xử lý tạm ứng chưa quyết toán và căn cứ xác định hoa hồng. Quy định tài chính cần thống nhất với thẩm quyền quản trị; chính sách thu nhập cần phù hợp với hợp đồng lao động và bản chất khoản chi.
03Justix đã làm gì
Rà soát hợp đồng theo từng giai đoạn của tour
Justix chỉnh lý hợp đồng từ khâu đăng ký, đặt cọc và thanh toán đến thay đổi chương trình, chấm dứt và quyết toán. Nội dung làm rõ phạm vi dịch vụ, nghĩa vụ cung cấp thông tin, bảo hiểm, đầu mối thông báo và cách ghi nhận thỏa thuận phát sinh.
Chính sách hoàn hủy được gắn với nguyên nhân và thời điểm thông báo. Khoản không hoàn lại phải có cơ sở chứng minh; khoản nhà cung cấp hoàn hoặc giảm cần được ghi nhận khi đối soát. Cách thiết kế này tạo căn cứ để xác định số tiền phải trả hoặc hoàn cho khách.
Tách riêng tình huống visa và thay đổi từ bên thứ ba
Justix bổ sung phụ lục visa, xác định công việc doanh nghiệp nhận thực hiện, trách nhiệm cung cấp hồ sơ của khách và cách xử lý khi visa không được cấp hoặc cấp không kịp. Trách nhiệm do lỗi thực hiện dịch vụ được phân biệt với quyết định của cơ quan cấp visa.
Đối với việc hãng bay đổi lịch hoặc nhà cung cấp thay đổi dịch vụ, tài liệu quy định cách thông báo, đề xuất phương án thay thế, xác nhận chi phí và lưu chứng cứ. Những tình huống này không được tự động xếp vào bất khả kháng chỉ vì phát sinh ngoài kế hoạch.
Thiết kế phiếu xác nhận cho khách lẻ
Phiếu ghi nhận thông tin riêng của đơn dịch vụ, giá, tiến độ thanh toán và các tài liệu áp dụng. Mẫu có phần xác định phiên bản, cách cung cấp chương trình du lịch, điều kiện giao dịch và chính sách visa; khách xác nhận đã được cung cấp hoặc có khả năng truy cập tài liệu trước khi chấp thuận.
Hợp đồng đồng thời được bổ sung nội dung về dữ liệu khách du lịch, mục đích sử dụng, bên nhận thông tin và trách nhiệm khi cung cấp dữ liệu của người khác, trên cơ sở Luật Bảo vệ dữ liệu cá nhân.
Xây dựng quy chế tài chính gắn với từng chương trình
Justix xây dựng quy định về ngân sách tour, thu tiền khách, đặt dịch vụ, tạm ứng, hoàn ứng và công nợ. Tài liệu phân định người đề nghị, người kiểm tra và người phê duyệt, gắn khoản chi với hồ sơ và thẩm quyền tương ứng.
Chẳng hạn, khi có khoản hoàn từ nhà cung cấp, hồ sơ cần đối chiếu được khoản khách đã chịu và căn cứ hoàn trả hoặc cấn trừ. Đây là cơ chế được thiết kế trong tài liệu, phục vụ phối hợp giữa bộ phận kinh doanh, điều hành và kế toán.
Đồng bộ chính sách lương thưởng với cơ chế đối soát
Justix rà soát, xây dựng quy chế lương, thưởng, phúc lợi và đánh giá kết quả công việc. Nội dung làm rõ lương theo công việc, thu nhập biến đổi, điều kiện tính thưởng, hoa hồng và hồ sơ xác nhận kết quả.
Quy chế phân biệt quyền hưởng thu nhập với việc phê duyệt nguồn chi, đồng thời tránh sử dụng cắt lương hoặc phạt tiền để xử lý vi phạm. Cơ sở liên quan gồm Bộ luật Lao động. Sự liên kết giữa hai quy chế giúp xác định cả căn cứ hưởng và trách nhiệm kiểm tra trước khi chi trả.
Xác định phạm vi dịch vụ lao động bổ sung
Hồ sơ cuối tháng 10/2026 ghi nhận phần dịch vụ bổ sung gồm hoàn thiện một mẫu hợp đồng thử việc, một mẫu hợp đồng lao động và một văn bản hướng dẫn áp dụng chính sách lao động. Phần này được xác định riêng về đầu ra và phạm vi, tiếp nối nhu cầu chuẩn hóa tài liệu nhân sự của doanh nghiệp.
04Các mốc thời gian
1
Tháng 8/2026
Hồ sơ dịch vụ ngày 26/08/2026 xác định phạm vi về hợp đồng lữ hành, phiếu dịch vụ, lương thưởng, tài chính và việc làm rõ mô hình hợp tác kinh doanh.
2
Giai đoạn xây dựng và hiệu chỉnh
Các bản hợp đồng, phiếu khách lẻ và quy chế được soạn, rà soát; điều khoản về visa, thay đổi chương trình và chứng từ được cụ thể hóa theo nhu cầu vận hành.
3
Tháng 10/2026
Hồ sơ có các bản hiệu chỉnh và thuyết minh quy chế tài chính. Thư đề xuất ngày 21/10/2026 và phụ lục dịch vụ cuối tháng ghi nhận phạm vi lao động bổ sung.
4
Tình trạng đến 31/10/2026
Case study phản ánh kết quả xây dựng, chỉnh lý tài liệu và phạm vi tiếp tục hỗ trợ; không gộp việc soạn tài liệu với kết quả ban hành, áp dụng tại doanh nghiệp.
05Kết quả
Justix đã xây dựng, chỉnh lý các mẫu giao dịch với khách hàng và hai quy chế nội bộ về tài chính, lương thưởng. Bộ tài liệu tạo cơ sở thống nhất để xác định nghĩa vụ trong từng tình huống, phân công thẩm quyền và lưu hồ sơ đối soát.
Thông tin khách hàng đã được ẩn danh. Vụ việc chỉ được giới thiệu khi khách hàng đồng ý.
06Căn cứ pháp lý
Điều 39 Luật Du lịch số 09/2017/QH14 về hình thức và nội dung hợp đồng lữ hành.
Điều 156, Điều 328, Điều 351 và Điều 428 Bộ luật Dân sự số 91/2015/QH13 về bất khả kháng, đặt cọc, trách nhiệm và đơn phương chấm dứt hợp đồng.
Điều 23 đến Điều 27 Luật Bảo vệ quyền lợi người tiêu dùng số 19/2023/QH15 về hợp đồng, hợp đồng theo mẫu và điều kiện giao dịch chung.
Luật Doanh nghiệp số 59/2020/QH14 và các văn bản sửa đổi, bổ sung, trong đó có Luật số 76/2025/QH15, về thẩm quyền quản trị và quản lý nội bộ.
Luật Kế toán số 88/2015/QH13, được sửa đổi, bổ sung, trong đó có Luật số 56/2024/QH15, về chứng từ, ghi nhận và lưu trữ thông tin kế toán.
Điều 90, Điều 93, Điều 94, Điều 104 và Điều 127 Bộ luật Lao động số 45/2019/QH14 về tiền lương, thang bảng lương, thưởng và giới hạn xử lý kỷ luật.
Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 đối với thông tin khách du lịch được thu thập, sử dụng và chia sẻ trong quá trình cung cấp dịch vụ.
07Bài học cho doanh nghiệp
Hợp đồng lữ hành cần gắn với quy trình thực hiện. Một điều khoản hoàn tiền chỉ có thể áp dụng nhất quán khi doanh nghiệp xác định được người xử lý, tài liệu đối chiếu và căn cứ xác nhận khoản hoàn.
Cần tách nguyên nhân của từng thay đổi. Trách nhiệm do lỗi của doanh nghiệp, yêu cầu của khách, quyết định về visa và sự kiện bất khả kháng phải được xem xét trên những căn cứ phù hợp.
Quy chế tài chính và lương thưởng cần thống nhất nhưng có chức năng riêng. Một văn bản xác định quyền hưởng và điều kiện hưởng; văn bản còn lại kiểm soát nguồn chi, thẩm quyền và chứng từ.
Kinh nghiệm từ vụ việc là chuẩn hóa đồng thời các tài liệu có liên quan đến cùng một nghiệp vụ. Khi hợp đồng, phiếu dịch vụ và quy chế cùng dùng những căn cứ đối soát thống nhất, các bộ phận có cơ sở phối hợp rõ ràng hơn.
Nguồn: Công ty Luật TNHH Justix – https://justix.vn/vu-viec-tieu-bieu/chuan-hoa-hop-dong-va-quan-tri-noi-bo-cho-doanh-nghiep-lu-hanh · Hotline 037 27 17 888
Justix tư vấn điều kiện nhập khẩu tàu bay không người lái (drone/UAV) cho một doanh nghiệp tại Việt Nam, kết hợp rà soát pháp luật với đối chiếu hồ sơ kỹ thuật từng mẫu thiết bị. Công việc xác định các thông số cần làm rõ, chứng cứ cần bổ sung và những vấn đề phải xử lý trước khi chuyển sang giai đoạn xin phép nhập khẩu.
Tình trạng vụ việc
Justix đã hệ thống hóa căn cứ rà soát, lập danh mục tài liệu cần bổ sung và làm rõ các vấn đề pháp lý gắn với hồ sơ kỹ thuật UAV. Bộ tài liệu giúp doanh nghiệp xác định nội dung cần yêu cầu nhà cung cấp giải trình, chứng cứ cần hoàn thiện và điều kiện để tiếp tục triển khai. Các báo cáo đánh giá tính khả thi ghi nhận hồ sơ còn thiếu căn cứ để chuyển sang nộp; kết quả công bố trong vụ việc là kết quả tư vấn và rà soát, chưa bao gồm việc được cấp giấy phép, thông quan hoặc hoàn tất nhập khẩu.
Người tham gia: Trần Việt Tùng, Trần Thúy Hằng, Trần Thanh Nhàn, Nguyễn Phúc Mạnh
Nghiên cứu khoa học và đóng góp kiến nghị hoàn thiện pháp luật
Công ty Luật TNHH Justix ghi dấu ấn chuyên môn tại Hội thảo trọng điểm “Bảo vệ dữ liệu cá nhân xuyên biên giới – Kinh nghiệm quốc tế và khuyến nghị cho Việt Nam” do Trường Đại học Luật Hà Nội tổ chức ngày 27/10/2026.
Kết quả
Công trình được công bố trong kỷ yếu hội thảo, đóng góp thêm một góc nhìn chuyên sâu về bảo vệ dữ liệu cá nhân trong lĩnh vực y tế và các quan hệ pháp lý xuyên biên giới.
Doanh nghiệp Trung Quốc hoạt động trong lĩnh vực Livestream với gần 1000 nhân sự
Justix đã xây dựng báo cáo tư vấn pháp lý cho một nhà đầu tư nước ngoài đang xem xét tham gia hoạt động kinh doanh livestream tại Việt Nam, so sánh 6 phương án tổ chức hiện diện và tham gia kinh doanh. Báo cáo đồng thời phân tích hợp đồng doanh thu, dòng tiền, quan hệ với người sáng tạo nội dung và chi phí đào tạo, làm cơ sở để khách hàng lựa chọn mô hình và chuẩn bị triển khai.
Kết quả
Báo cáo song ngữ đã được lập, giúp làm rõ điều kiện của từng mô hình, nhận diện các lựa chọn có rủi ro và xác định những công việc cần chuẩn bị về quản trị, hợp đồng, dòng tiền và nhân sự.
Người tham gia: Trần Việt Tùng, Nguyễn Phúc Mạnh, Trần Thanh Nhàn
Justix đã rà soát, chỉnh lý hợp đồng và xây dựng tài liệu chính sách bảo vệ dữ liệu cá nhân cho một doanh nghiệp cung cấp phần mềm tại Việt Nam, làm rõ trách nhiệm của nhà cung cấp và khách hàng sử dụng dịch vụ
Tình trạng vụ việc
Các bản hợp đồng đã được chỉnh lý, các bộ tài liệu chính sách theo sản phẩm và danh mục yêu cầu
Người tham gia: Nguyễn Phúc Mạnh, Trần Thanh Nhàn, Trần Việt Tùng
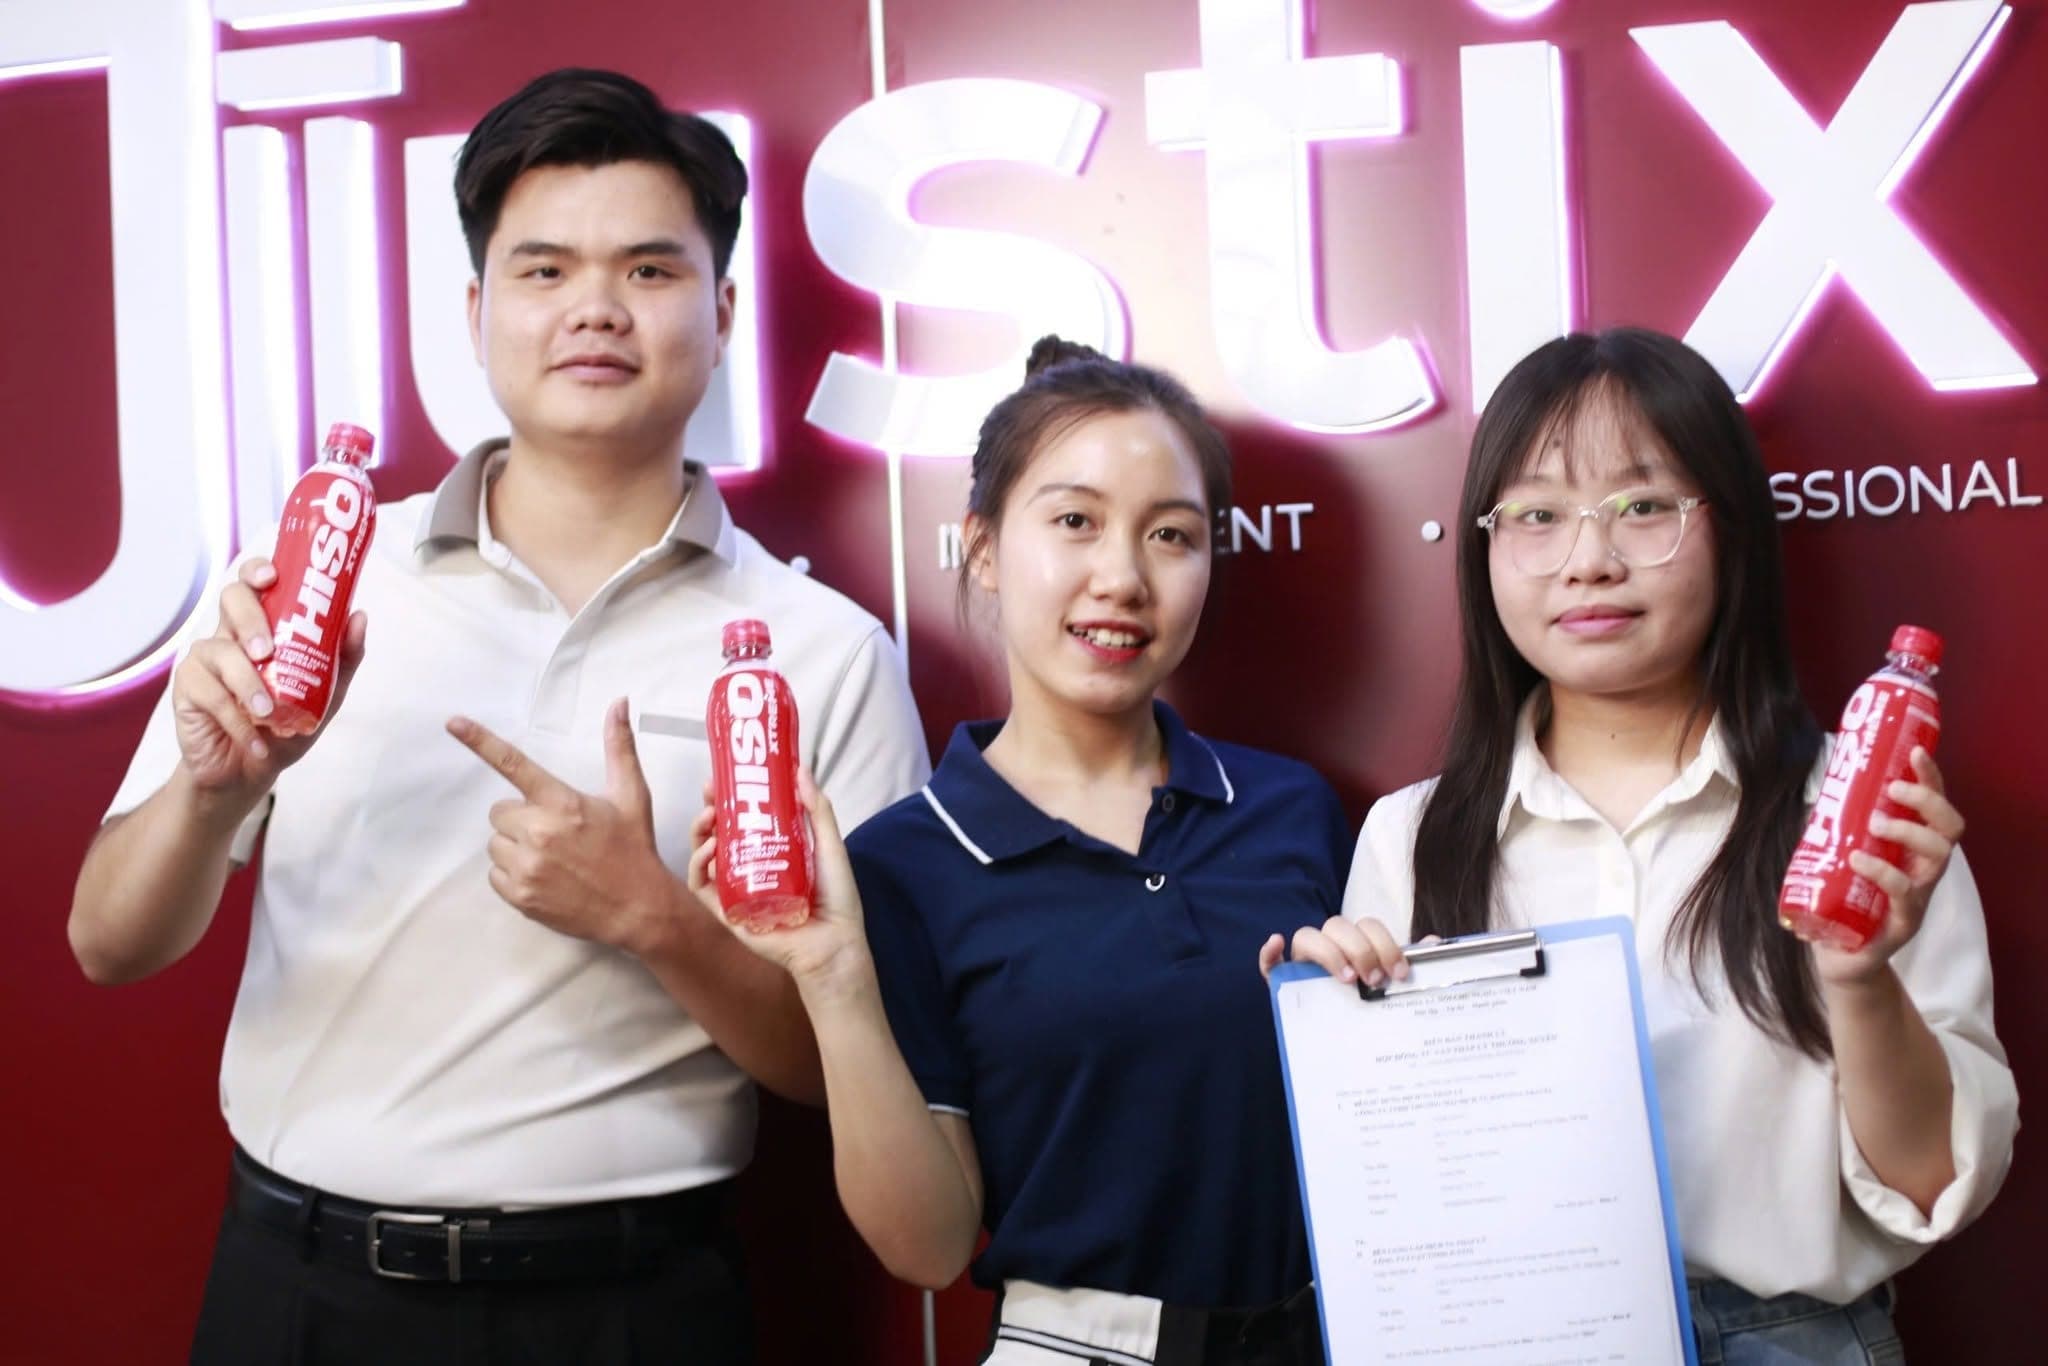
Justix được Hiso lựa chọn tư vấn các hợp đồng phục vụ hoạt động sản xuất, kinh doanh, xây dựng thỏa thuận bảo mật thông tin và thực hiện đăng ký nhãn hiệu Hiso.
Kết quả
Đã hoàn thành toàn bộ hợp đồng, NDA và công việc đăng ký nhãn hiệu Hiso, tạo cơ sở pháp lý cho việc hợp tác với đối tác và bảo vệ thương hiệu.
Người tham gia: Nguyễn Chí Dũng, Trần Việt Tùng, Trần Thanh Nhàn
Trưởng ban Tài chính của tập đoàn, bị cáo buộc liên quan hành vi trong lĩnh vực kế toán.
Vụ án 18 bị cáo, cáo trạng nêu doanh thu toàn hệ thống gần 6.700 tỷ đồng. Justix tập trung cá thể hóa trách nhiệm, làm rõ ranh giới giữa thực thi mệnh lệnh quản trị và ý chí chủ quan của thân chủ.
Tình trạng vụ việc
Phiên sơ thẩm mở ngày 05/01/2026 tại Tòa án nhân dân TP. Hà Nội.
Người tham gia: Trần Việt Tùng, Nguyễn Xuân Thắng
Cần luật sư cho vấn đề của bạn?
Trao đổi với luật sư Justix để biết hướng giải quyết, thời gian và chi phí trước khi quyết định.