
企业与投资
与越南客户未签书面服务合同,完成工作后如何追讨费用?
向越南客户提供服务后,即使双方没有签署正式书面合同,也不一定失去收款权利。关键在于合同成立、服务履行、付款条件及证据能否得到证明。
审阅:Trần Việt Tùng
企业与投资· 更新于 2026年11月16日· 作者: 律师 Trần Việt Tùng
越南买方在收货后以采购订单(PO)未审批、付款申请缺失或财务流程未完成为由拒付,并不必然免除付款义务。供应商应核查合同约定、经办人权限、交付证据和适用法律。
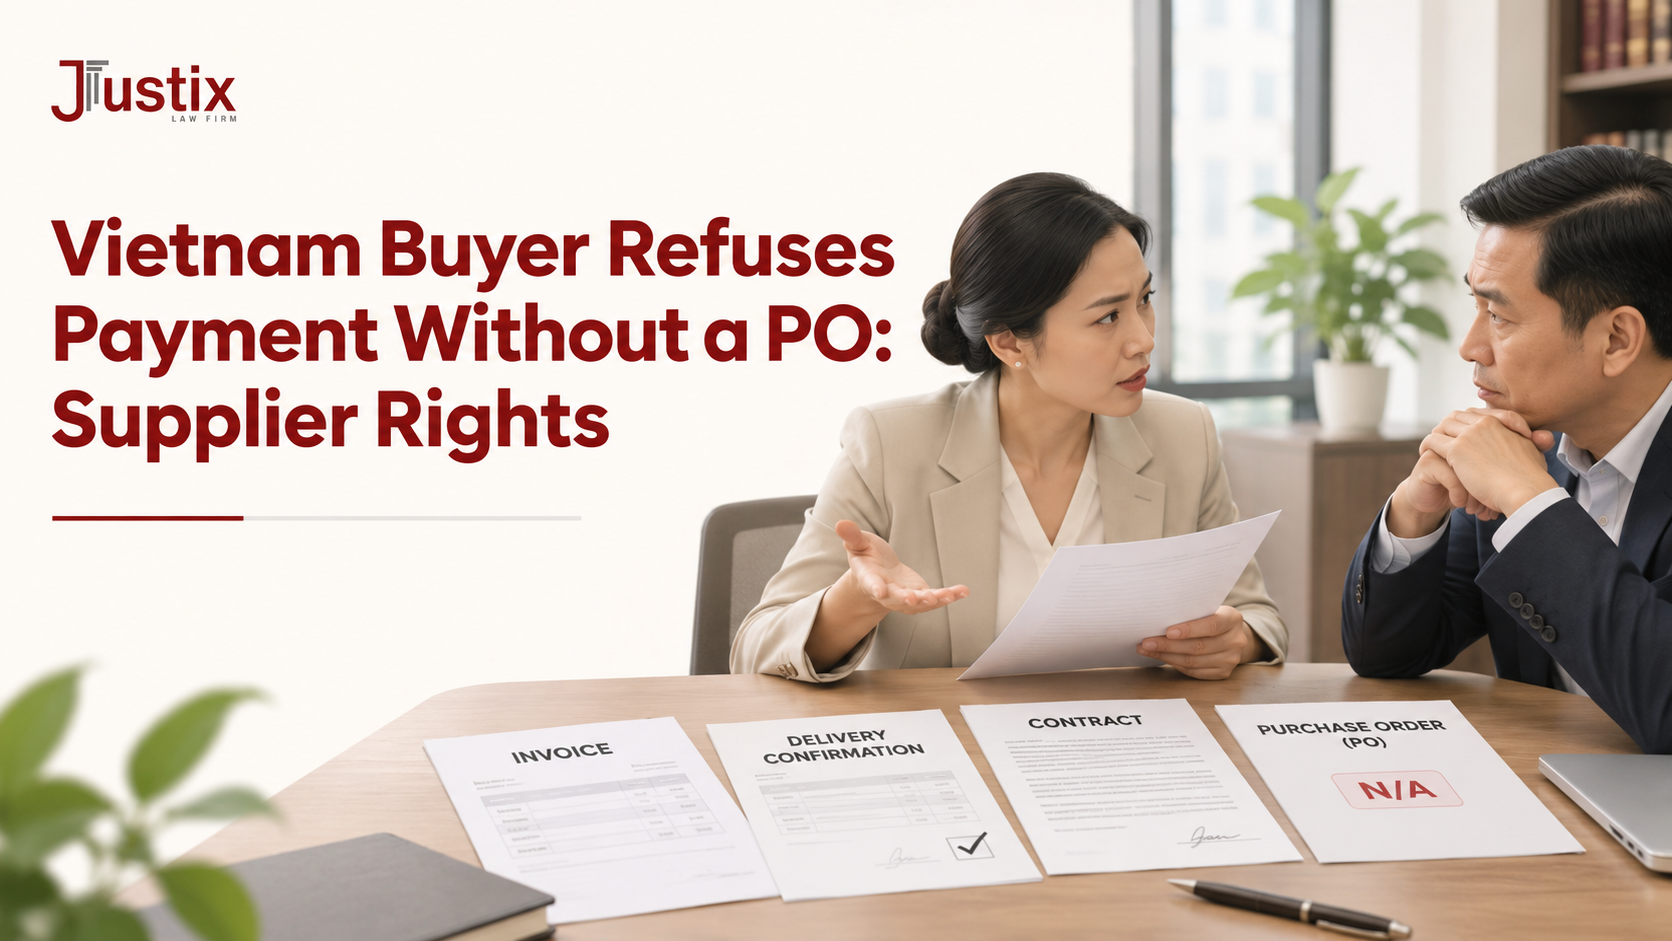
越南客户收货后,以没有采购订单(PO)或内部审批尚未完成为由拒绝付款,并不当然意味着供应商无权追讨货款。 但如果双方事先约定必须由授权人员签发正式PO,订单才成立,那么缺少该文件可能直接影响合同义务的认定。供应商应先核对采购条款、签单权限、交货记录及付款期限,再决定催款或提起争议解决程序。
PO通常指Purchase Order,即采购订单,可载明买方、产品规格、数量、单价、交货时间及付款条件。越南企业的财务系统还可能使用采购申请、预算审批、收货记录和付款申请等不同文件。
部分企业内部甚至把付款申请或支付指令简称为“PO”。因此,供应商不能只凭对方一句“系统没有PO”就判断合同是否成立,必须先确认缺失文件的性质。
| 文件类型 | 主要作用 | 需核实的问题 |
|---|---|---|
| 采购订单(Purchase Order) | 向供应商发出正式采购指令 | 是否约定PO审批后订单才生效? |
| 采购申请/预算审批 | 买方内部控制采购权限和预算 | 该要求是否已告知并约束供应商? |
| 收货/验收单 | 确认交付、数量或质量 | 是否满足合同约定的付款条件? |
| 付款申请/支付指令 | 企业内部办理付款 | 是流程障碍,还是买方否认交易? |
跨国企业可能执行“No PO, No Pay”政策。该政策的对外效力取决于合同是否纳入相关条款、经办人员是否有权下单,以及买方后续是否认可交易。采购系统规则本身不是自动适用于所有交易的越南法律。
如果主采购合同、采购通用条款或双方邮件明确规定,只接受指定部门签发的PO,那么供应商根据普通员工口头指示提前生产或发货,可能面临合同是否成立、谁承担付款义务等风险。
此时应检查买方是否事后追认交易,具备权限的管理人员是否批准,货物是否按合同程序接受。仅有仓库签收,未必能够证明公司认可全部价格及付款条款。
如果买方有权人员已确认订单、供应商按约交货、买方确认收货,而财务人员随后发现系统里没有PO,这通常需要区分对外付款义务与内部报销或应付账款流程。内部遗漏不会当然消灭已经成立的债务。
建议要求买方书面确认欠款金额、缺少的具体单据、负责补办的部门和预计处理日期。供应商可以配合提供真实凭证,但不应补签虚假的历史文件或倒填日期。
这是供应商最需要重视的法律风险之一。越南《2015年民法典》第142条、第143条规定,无代理权或超越代理权限的交易原则及例外,包括公司事后认可、知情后在合理期间不反对,以及公司自身过错导致交易相对人不知情等情形。
例如,采购主管过去一直负责订单并由公司付款,但此次订单金额明显超过权限。供应商需要核对授权文件、既往订单、管理层确认邮件和公司收货后的行为,不能只看对方是否使用企业邮箱或印有公司标识的聊天头像。
如果报价尚未获接受、实际交付数量不符或买方及时提出有依据的质量异议,供应商也不宜直接主张全部货款均已到期。应将已确认货款、争议金额和未到期款项分别列明。
在越南国内商业交易中,越南《2015年民法典》第119条承认法定条件下的口头、书面及行为形式,第385条规定合同的基本概念,第142、143条处理代理权限争议。越南《2005年商法》第24条涉及货物买卖合同形式,第50、55条涉及买方付款及付款时间;若属服务合同,则应另行核对第74、85、87条。
如果合同约定必须提交经过签字的验收单、合格发票或其他证明作为付款条件,则必须具体判断该约定是否有效、是否已满足,以及买方是否有权拒绝接受文件。不能简单地把所有内部审批都视为法律上的付款条件。
买方称财务年度已结账或审计已结束,并不会仅凭这一理由自动消灭原有债务。发票修正和会计调整属于另外的合规问题,应依法处理,不应伪造单据来配合催款。
法律更新提示:越南国会于2026年11月13日通过商事法律修改。有关一般生效日期以及《商法》部分条款在2028年的调整,应在发布及处理不同时期合同前按正式颁布文本和过渡规定再次核对。
建议把合同材料整理为一条可核查的交易链:报价→订单确认→授权审批→发货→收货/使用→发票与付款期限→拒付理由。
| 争议焦点 | 需要保留的证据 |
|---|---|
| 是否存在订单 | 主合同、订单通用条款、报价单、邮件接受记录、采购系统截图及原始数据。 |
| 下单人是否有权 | 授权书、职务说明、管理人员邮件、同一经办人此前的订单及付款记录。 |
| 货物是否交付 | 提单、货运单、物流签收、入库单、验收单、照片及检验材料。 |
| 买方是否认可交易 | 收货后的使用、安装、转售及付款承诺等合法获取的资料。 |
| 应收金额 | 单价、数量、折让、贷项通知、发票、历史汇款与对账表。 |
| 拒付原因 | 买方财务邮件、系统退票记录、缺失PO的具体说明。 |
微信、Zalo和电子邮件可以依法作为证据材料,但应保存原始记录、完整对话、日期、附件及能够识别发送人的信息。根据越南《2023年电子交易法》及诉讼证据规则,电子信息的法律效力与证明力需要结合具体条件判断;单张截图未必足以证明授权或合同全部内容。
中国供应商向越南企业出售货物,可能涉及《联合国国际货物销售合同公约》(CISG),但应先审查合同性质、双方营业地、适用范围、当事人是否排除公约以及其他相关条件。纯服务合同不能直接适用CISG的货物买卖规则。
CISG第53、59条分别涉及买方支付价款的义务及到期支付;第62、78条可能涉及卖方要求履行及逾期款项利息等问题。对于采购订单的形式,尤其需要注意越南依据第12、96条作出的保留声明。
越南自2017年1月1日起成为CISG缔约国,且仍保留第96条声明。因此,不能机械引用CISG第11条的形式自由原则,认定与越南营业地当事人有关的所有口头买卖都不需要任何书面证明。该保留并不直接等于每笔订单都必须手写签名,合同形式仍需结合适用法律和电子数据规则分析。
中国已于2013年撤回其曾作出的第96条声明,但这不会使越南的第96条声明当然失效。合同双方也应检查选择法律与争议解决条款,避免误以为“买家在越南”就必然由越南法律解决所有问题。
以下为假设案例,非Justix已办理案件。 中国零部件供应商甲收到越南工厂乙项目经理的邮件,确认了产品规格、数量、价格和交期。甲发货后,乙仓库签收入库。两个月后,乙财务通知没有经过批准的PO,因此无法付款。
甲需要核查:采购条款是否明确要求PO审批后才能订货;项目经理是否具有对外下单权限;乙公司是否通过管理层确认、接收和使用等行为认可交易;付款日期是否届满;如果是跨境货物销售,CISG及越南第96条保留如何影响形式认定。
“货已签收”与“系统没有PO”都只是部分事实。将证据和法律条件逐一对应,才能判断催款、协商或起诉的可行性。
请买方说明缺失文件。 取得正式退票通知、采购流程及其依据的合同条款,确认缺的是采购订单还是付款申请。
核对债务人。 确认越南法人名称、签单人员、实际收货主体,避免将集团内不同公司混为一谈。
制作交货与收款时间表。 对应每批货的报价、确认、发运、签收、发票、到期日和已付款。
催请正式对账。 要求授权管理人员确认无争议欠款,对有争议部分说明证据和计算方式。
发送书面催款函。 明确合同依据、证据、付款金额、期限和可能主张的逾期利息;必要时提供越中或越英对照,确保表述一致。
评估诉讼或仲裁。 核查管辖协议、仲裁条款、时效、文件翻译与认证要求,以及债务人的可执行财产。
根据适用法律,逾期付款可能产生利息请求,但不能直接把中国境内的利率或违约金标准套用到所有越南交易。仲裁亦须有有效的仲裁协议;不能只因订单属于国际贸易,就任意选择仲裁机构。
签订主采购合同时,应当明确:谁有权签发PO、PO生效条件、紧急订单是否可以电子邮件批准、交货和验收证据、发票要求、付款到期日、补正内部流程的责任及争议解决方式。若买方明确采用“No PO, No Pay”政策,供应商应在发货前取得符合约定的有效PO或书面例外批准。
对于追加订单、变更数量和超预算供货,尤其不要只依赖一般项目人员的口头指示。
Justix律师事务所可根据委托范围审查采购合同、PO条款、人员授权、交货证据和应收账款,评估请求依据,协助发送催款函、制定协商方案,并准备适用的争议解决文件。具体成果可以包括法律评估、证据清单、欠款计算表和诉讼或仲裁材料。
对于供应商而言,最关键的问题不是“买方的财务系统为何没有PO”,而是双方是否把有效PO约定为交易成立或付款的必要条件,以及在没有该文件的情况下还有哪些合法证据能够证明债务。
法律依据
本文仅供参考,内容以发布时的法律规定为准。如需针对具体情况的意见,请联系律师。
来源:Justix 律师事务所 – https://justix.vn/zh/insights/yuenan-kehu-queshao-caigou-dingdan-jujue-fukuan · 热线 037 27 17 888
评论经审核后显示。只有带“Justix 已认证”标识的回复来自 Justix——我们绝不会通过评论中留下的电话号码联系任何人。 查看防冒充提示
暂无评论,欢迎分享您的看法。
您的问题将私下发送给律师,不会公开显示。
向越南客户提供服务后,即使双方没有签署正式书面合同,也不一定失去收款权利。关键在于合同成立、服务履行、付款条件及证据能否得到证明。
审阅:Trần Việt Tùng
境外企业向越南供应商预付货款后未收到货,应核实交货节点、资金收款主体、CISG适用、解除合同条件及返还货款的证据,避免把预付款与法律上的定金混同。
审阅:Trần Việt Tùng
值越南律师传统日之际,Justix律师事务所荣幸收到越中企业理事会(VCBC)主席Steve Bùi先生赠送的祝贺花篮。这份祝福既是对Justix团队的认可,也体现了双方在为赴越南投资经营的中国企业提供法律支持方面的合作关系。

